咨询热线
13063679066
咨询热线
13063679066
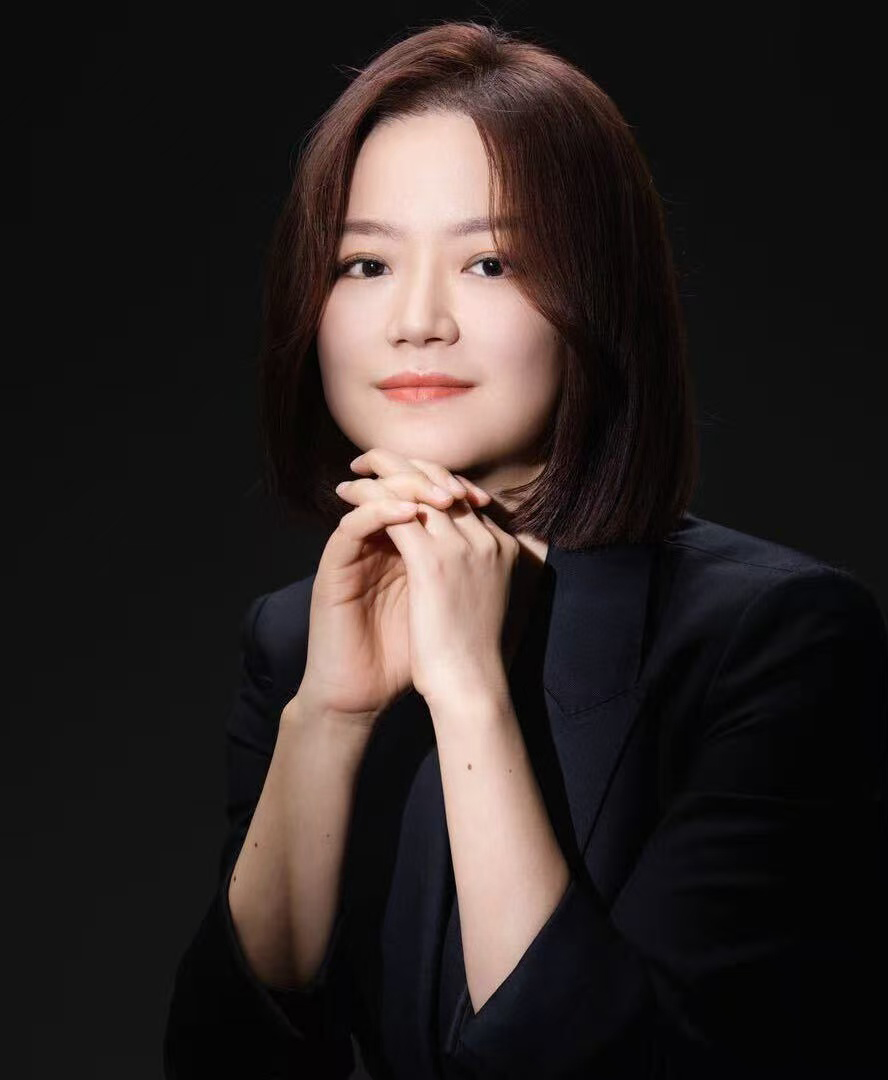 黎纳|江苏海辉律师事务所权益合伙人江南大学法学硕士,无锡市律师协会理事、市律协财税业务委员会主任,税盟认证讲师,无锡市优秀青年律师。兼任高校客座教授、无锡广电特邀律师嘉宾,民盟参政议政骨干,江苏省律协财... 详细>>
律师姓名:黎纳
电话号码:13961716077
手机号码:13063679066
邮箱地址:In@hhlawyer.com
执业证号:13202202011163207
执业律所:江苏海辉律师事务所
联系地址:无锡市新吴区龙山路4号融智大厦B座11楼
公司交税方式有自报核缴、查定征收、定期定额和代征,销售货物、提供劳务、转让财产、租金利息等收入通常要纳入。有限责任公司要办理税务登记、规范发票、按期申报缴税;企业所得税一般季度预缴、年终汇算清缴,查账征收按利润、核定征收按收入。为更好地帮您解决问题,专门整理了相关知识、实务操作、法律和案例等内容。如果您正在找江苏专业的厂房搬迁专项税务优化律师,欢迎直接联系黎纳律师。 一、公司的税收是怎么交的 公司的交税收方法如下: 1、自报核缴。即纳税人把已经算出的应纳税额向税务机关申报,经税务机关审批,填发缴款书,交由纳税单位向银行纳税的一种征收方式。 2、查定征收。即对生产不固定、账务不健全的纳税单位,由税务机关依据其生产设备、从业人员和正常条件下的生产经营情况,对其产值的应税产品查定产量和销售额(或对其经营项目查定营业额和利润额),依率计征的一种征收方式。 3、定期定额征收。即对一些营业额和所得收入难以准确计算的个体工商户,经过自行申报,由税务机关核定一定时期的营业额和所得税附征率,实行营业税或增值税和所得税合并征收的一种方式。 4、代征。即税务机关委托某些单位或个人代为征收税款的一种方式。 企业需要纳税的收入如下: 1、销售货物收入,指企业销售商品、产品、原材料、包装物、低值易耗品以及其他存货取得的收入; 2、提供劳务收入,指企业从事建筑安装、修理修配、交通运输、仓储租赁、金融保险、邮电通信、咨询经纪、文化体育、科学研究、技术服务、教育培训、餐饮住宿、中介代理、卫生保健、社区服务、旅游、娱乐、加工以及其他劳务服务活动取得的收入; 3、转让财产收入,指企业转让固定资产、生物资产、无形资产、股权、债权等财产取得的收入; 4、股息、红利等权益性投资收益,指企业因权益性投资从被投资方取得的收入; 5、利息收入,指企业将资金提供他人使用但不构成权益性投资,或者因他人占用本企业资金取得的收入,包括存款利息、贷款利息、债券利息、欠款利息等收入; 6、租金收入,指企业提供固定资产、包装物或者其他有形资产的使用权取得的收入; 7、特许权使用费收入,指企业提供专利权、非专利技术、商标权、著作权以及其他特许权的使用权取得的收入; 8、接受捐赠收入,指企业接受的来自其他企业、组织或者个人无偿给予的货币性资产、非货币性资产; 9、其他收入,指企业取得的除企业所得税法第六条第(一)项至第(八)项规定的收入外的其他收入,包括企业资产溢余收入、逾期未退包装物押金收入、确实无法偿付的应付款项、已作坏账损失处理后又收回的应收款项、债务重组收入、补贴收入、违约金收入、汇兑收益等。 综上所述:生产经营规模较大,财务制度健全,会计核算准确,一贯依法纳税的企业,经主管税务机关批准,企业依照税法规定,自行计算应纳税额,自行填写纳税申报表,自行填写税收缴款书,到开户银行解缴应纳税款,并按规定向主管税务机关办理纳税申报,报送纳税资料和财务会计报表。 《企业所得税法》 第七条 收入总额中的下列收入为不征税收入: (一)财政拨款; (二)依法收取并纳入财政管理的行政事业性收费、政府性基金; (三)国务院规定的其不征税收入。 二、有限责任公司需要缴纳哪些税 有限责任公司需要缴纳的税务: 1、营业税按提供的服务收入5%缴纳; 2、增值税按销售收入17%、6%、4%缴纳; 3、城建税按缴纳的营业税与增值税之和的7%缴纳; 4、教育费附加按缴纳的营业税与增值税之和的3%缴纳; 5、地方教育费附加按缴纳的营业税与增值税之和的2%缴纳。 有限责任公司的交税手续: 1、企业应当自领取营业执照之日起30日内,持有关证件,向当地税务机关申报办理税务登记; 2、企业应确定好自己的办税的人员,并交代相关员工按照发票管理制度的规定购买、使用发票,建立起内部的发票管理制度; 3、企业应按期如实向主管税务机关进行纳税申报,并按规定报送有关报表、资料,一般公司的增值税、消费税等税务申报为每月一期,金融类公司为每季度一期; 4、企业按照规定的期限,将应缴税款如期缴入国库。 综上所述,有限责任公司需要缴纳的税务,营业税按提供的服务收入5%缴纳;增值税按销售收入17%、6%、4%缴纳;地方教育费附加按缴纳的营业税与增值税之和的2%缴纳。企业应按期如实向主管税务机关进行纳税申报,并按规定报送有关报表、资料,一般公司的增值税、消费税等税务申报为每月一期,金融类公司为每季度一期。 《中华人民共和国税收征收管理法》第三十一条 纳税人、扣缴义务人按照法律、行政法规规定或者税务机关依照法律、行政法规的规定确定的期限,缴纳或者解缴税款。 纳税人因有特殊困难,不能按期缴纳税款的,经省、自治区、直辖市国家税务局、地方税务局批准,可以延期缴纳税款,但是最长不得超过三个月。 三、企业税务申报流程有哪些 税务登记; 税务认定; 发票办理; 纳税申报; 完税证明。 四、企业所得税什么时候交 企业所得税的缴纳时间如下: (1)企业所得税属于季度预缴,年终汇算清缴,多退少补; (2)企业所得税的征收方式有两种:查账征收和核定征收; (3)如属于查账征收,按利润计算缴纳所得税应交所得税=利润总额*所得税税率; (4)如属于核定征收,按收入计算缴纳所得税应交所得税=收入总额*税务核定的固定比例*所得税税率。 《中华人民共和国企业所得税法》第五十四条 企业所得税分月或者分季预缴。 企业应当自月份或者季度终了之日起十五日内,向税务机关报送预缴企业所得税纳税申报表,预缴税款。 企业应当自年度终了之日起五个月内,向税务机关报送年度企业所得税纳税申报表,并汇算清缴,结清应缴应退税款。 企业在报送企业所得税纳税申报表时,应当按照规定附送财务会计报告和其他有关资料。 第五十五条 企业在年度中间终止经营活动的,应当自实际经营终止之日起六十日内,向税务机关办理当期企业所得税汇算清缴。 企业应当在办理注销登记前,就其清算所得向税务机关申报并依法缴纳企业所得税。 企业交税不是只看税率,申报方式、收入范围、税种和申报节点都会影响实际处理。有限责任公司还要把税务登记、发票管理、按期申报这些基础工作做扎实,企业所得税的预缴和汇算清缴也要分清查账征收与核定征收。遇到具体经营安排或涉税争议时,单靠通用流程往往不够。黎纳律师长期专注税务法律服务,任职于江苏海辉律师事务所,可结合企业实际情况提供法律与税务衔接方面的专业意见。
免责声明:本网站部分内容转载于互联网公开信息,以传递更多信息和学习之目的,并不意味着赞同其观点或证实其内容的真实性。如转载稿涉及版权等问题,请立即联系管理员,我们会予以更改或删除相关文章,保证您的权利。